3.3%로 강사료를 받는 프리랜서는
건강보험 피부양자 탈락 기준이
사업자등록 유무에 따라 완전히 달라집니다.
사업자등록이 없으면
사업소득이 연 500만원을 넘을 때 탈락하지만,
사업자등록이 있으면
사업소득이 조금만 있어도 그 즉시 탈락합니다.
전체 소득은 별도로
연 2,000만원(재산이 많으면 1,000만원) 상한도
같이 확인해야 합니다.
핵심 3줄
- 사업자등록이 없으면 사업소득 연 500만원까지 피부양자 유지가 가능합니다
- 사업자등록이 있으면 사업소득이 생기는 즉시 피부양자 자격을 잃습니다
- 전체 소득 2,000만원(재산 5.4억원 초과 시 1,000만원) 상한은 별도로 적용됩니다
피부양자 탈락, 전체 소득 2000만원부터 보나요?
피부양자 자격은 사업·금융·연금·근로·기타소득을 모두 합쳐 연 2,000만원을 넘으면 원칙적으로 탈락합니다.
여기서 끝이 아니에요.
전체 소득 상한을 넘지 않아도
사업소득만 따로 보는 기준이
또 하나 걸려 있습니다.
바로 사업자등록 유무에 따라
500만원이냐, 즉시 탈락이냐로
갈리는 지점입니다.
3.3%로 강사료를 받는 학원 강사 중에는
사업자등록 없이 일하는 경우가 많아,
이 분기점이 특히 중요합니다.
사업자등록 유무로 왜 500만원과 즉시탈락이 갈리나요?
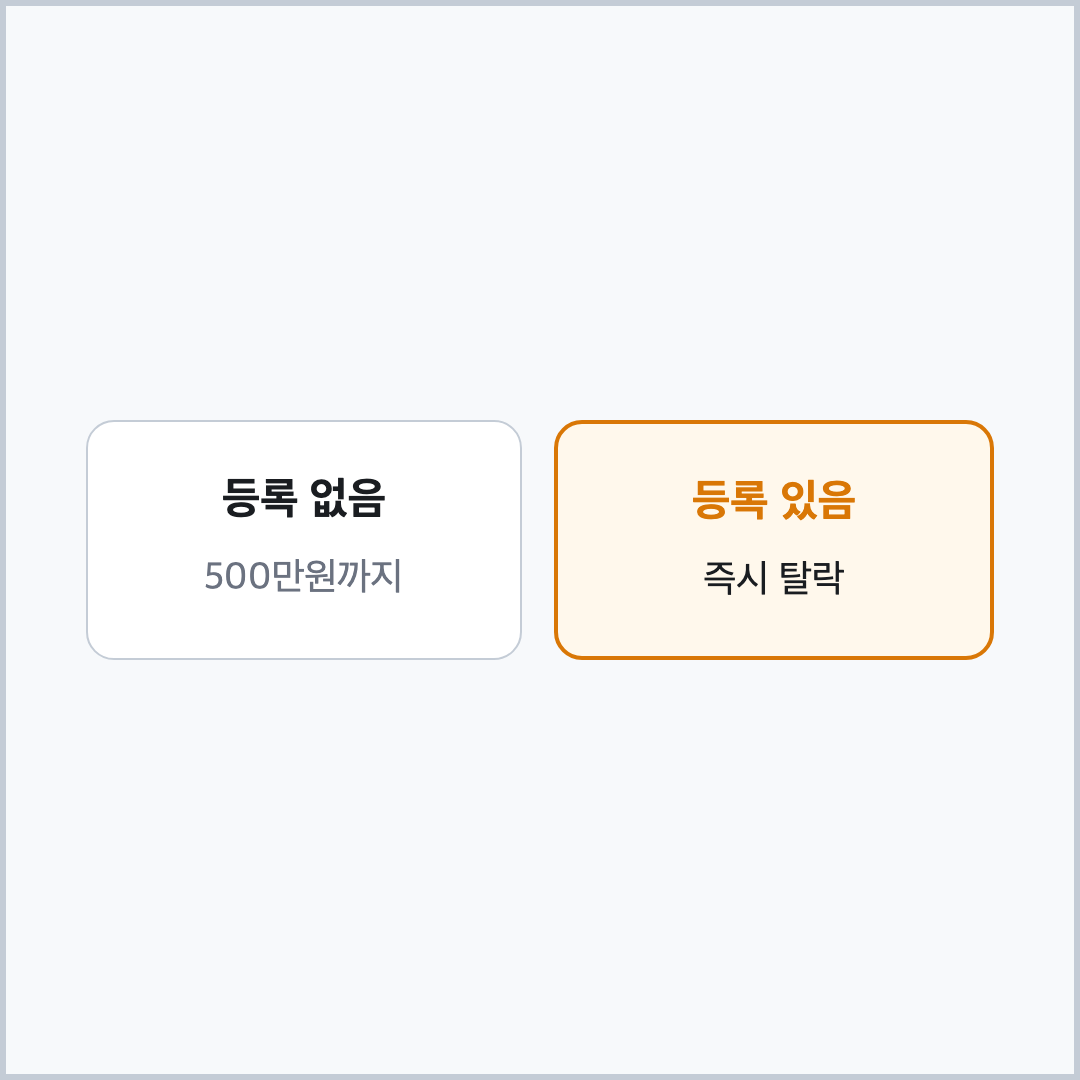
사업자등록이 없으면 사업소득 연 500만원까지는 피부양자 자격을 유지할 수 있고, 사업자등록이 있으면 사업소득이 있는 즉시 탈락합니다.
| 구분 | 사업소득 기준 |
|---|---|
| 사업자등록 없음(3.3% 프리랜서 통상) | 연 500만원 이하까지 유지 가능 |
| 사업자등록 있음 | 사업소득이 있으면 즉시 탈락 |
| 주택임대소득 있음(등록 불문) | 소득 발생 즉시 제외 |
3.3% 원천징수로 강사료를 받는 경우는
보통 사업자등록 없이
인적용역 사업소득으로 분류됩니다.
그래서 많은 3.3% 프리랜서에게는
"500만원" 기준이 적용되는 쪽입니다.
다만 이건 일반적인 경우고,
본인이 따로 사업자등록을 낸 적이 있다면
기준이 완전히 달라집니다.
등록을 했다면
사업소득이 조금만 있어도
그 즉시 탈락 대상이 됩니다.
내가 등록을 했는지 안 했는지부터
먼저 확인해야 하는 이유입니다.
한 가지 더 주의할 점이 있어요.
강사료 외에 월세 같은
주택임대소득이 있다면,
사업자등록 여부와 무관하게
소득이 생기는 즉시 제외 대상이 됩니다.
재산이 많으면 소득 기준이 더 낮아지나요?
재산세 과세표준이 5억 4천만원을 넘으면 소득 기준이 2,000만원에서 1,000만원으로 낮아지고, 9억원을 넘으면 소득과 무관하게 탈락합니다.
| 재산과표 구간 | 적용 소득 기준 |
|---|---|
| 5억 4천만원 이하 | 연 2,000만원 이하 |
| 5억 4천만원 초과~9억원 이하 | 연 1,000만원 이하로 강화 |
| 9억원 초과 | 소득과 무관하게 탈락 |

본인 명의 주택이나 토지가 있다면
재산세 과세표준을 먼저 확인해야
어느 구간에 속하는지 알 수 있어요.
또 하나, 기혼자라면
본인 소득만 보고 안심할 수 없습니다.
피부양자 소득 요건은
부부 모두 충족해야 하는 조건이라,
배우자 소득이 기준을 넘으면
세대 전체에 영향이 생깁니다.
탈락 통보는 언제, 어떤 방식으로 오나요?
국민건강보험공단은 매년 국세청의 전년도 확정 소득 자료를 받아 11월에 피부양자 전체를 재검증합니다.
기준을 넘긴 경우에는
11월 말에서 12월 초 사이에
"자격상실 예정 안내문"을
사전 발송받게 됩니다.
안내문 내용에 이의가 있다면
증빙자료를 제출해
다툴 수 있는 절차가 있습니다.
자격을 잃은 이후에는
지역가입자로 전환되어
보험료가 새로 청구됩니다.
구체적인 보험료 금액과
반영 시점의 세부 구조는
각각 별도로 확인이 필요한 부분입니다.
3.3% 강사료만으로 안심해도 되는 경우는 언제인가요?
사업소득이 연 500만원 이하라고 해서 그것만으로 안심할 수 있는 것은 아닙니다.
전체 소득 상한(2,000만원,
재산이 많으면 1,000만원)은
별도로 적용되는 조건입니다.
강사료가 500만원 이하여도
이자·배당 같은 다른 소득과 합쳐
전체 상한을 넘기면
결국 탈락 대상이 됩니다.
사업자등록 여부를 착각하는 경우도 흔해요.
"프리랜서는 당연히 사업자등록이 없다"고
단정할 수 없고,
실제로 등록을 한 사람이라면
기준이 훨씬 엄격해집니다.
재산이 적다고 안심하는 경우도 있는데,
재산과표가 5억 4천만원을 넘는 순간
소득 상한이 1,000만원으로
바로 낮아진다는 점을 놓치기 쉽습니다.
자주 묻는 질문
Q. 3.3% 강사료만 받고 사업자등록은 안 했습니다. 얼마까지 피부양자를 유지할 수 있나요?
사업소득이 연 500만원 이하면 그 항목은 유지할 수 있지만, 다른 소득까지 합친 전체 소득이 2,000만원(재산이 많으면 1,000만원)을 넘으면 탈락합니다.
Q. 강사료 외에 월세를 받고 있는데 영향이 있나요?
있습니다. 주택임대소득은 사업자등록 여부와 무관하게 소득이 생기는 즉시 제외 대상이 됩니다.
Q. 부부 중 한 명만 3.3% 소득이 많으면 어떻게 되나요?
피부양자 소득 요건은 부부 모두 충족해야 하므로, 한쪽만 기준을 넘어도 세대 전체의 피부양자 자격에 영향이 생길 수 있습니다.
3.3% 강사로 일하는 분들은
사업자등록 여부부터 먼저 확인해보시길 바랍니다.
그 하나로 적용되는 기준이
완전히 달라지기 때문입니다.
이 글은 개인 경험 기준입니다. 개별 사안은 국민건강보험공단 또는 세무대리인에게 확인하세요.
공식 출처
- 피부양자 자격의 인정기준(소득·재산요건): https://www.nhis.or.kr/nhis/policy/wbhada07400m01.do
- 피부양자 취득안내: https://www.nhis.or.kr/nhis/policy/wbhada07300m01.do
- 국민건강보험공단 대표전화: 1577-1000
#3.3%프리랜서 #건강보험피부양자 #피부양자탈락기준 #지역가입자전환 #사업자등록여부 #학원강사건강보험 #국민건강보험공단 #피부양자소득기준