3.3% 프리랜서의 건강보험료 연말정산은,
올해 조정 신청을 했을 때만
다음 해 11월에 추가납부나 환급으로 이어집니다.
이 소득정산제도는 2022년 9월에 도입됐고,
2025년 1월부터 사업·근로·이자·배당·연금·기타소득
6종까지 대상이 넓어졌습니다.
매년 4월에 뉴스로 나오는
직장가입자 보수총액 정산과는 다른 제도이며,
조정을 신청한 적 없는 지역가입자에게는
해당하지 않습니다.
핵심 3줄
- 조정·정산을 신청했던 지역가입자만 다음 해 11월에 재정산됩니다.
- 확정 소득이 예상보다 많으면 추가납부, 적으면 환급이 생깁니다.
- 매년 4월 직장가입자 보수총액 정산과는 별개의 제도입니다.
3.3%로 강사료를 받는 학원 강사 중에는
"건강보험료 연말정산"을 검색했다가
4월 기사만 보고 헷갈리는 경우가 많습니다.
4월 정산은 직장가입자 이야기이고,
지역가입자인 3.3% 프리랜서에게는
올해 조정·정산을 신청했을 때만 적용되는
소득정산제도가 해당됩니다.
건강보험료 연말정산, 4월 기사와 왜 다른가요?
매년 4월에 나오는 연말정산은 직장가입자의 보수총액 정산이고, 3.3% 프리랜서에게는 해당하지 않습니다.
직장가입자는 전년도 보수총액이 확정되면
사업장이 공단에 통보하고,
공단이 재계산한 차액을
4월분 보험료에 합산해 추가 부과하거나 환급합니다.
3.3% 프리랜서는 대부분 지역가입자이기 때문에
이 4월 정산 자체와는 관계가 없습니다.
대신 지역가입자에게 있는 별도 제도가
이 글에서 다루는 소득정산제도입니다.
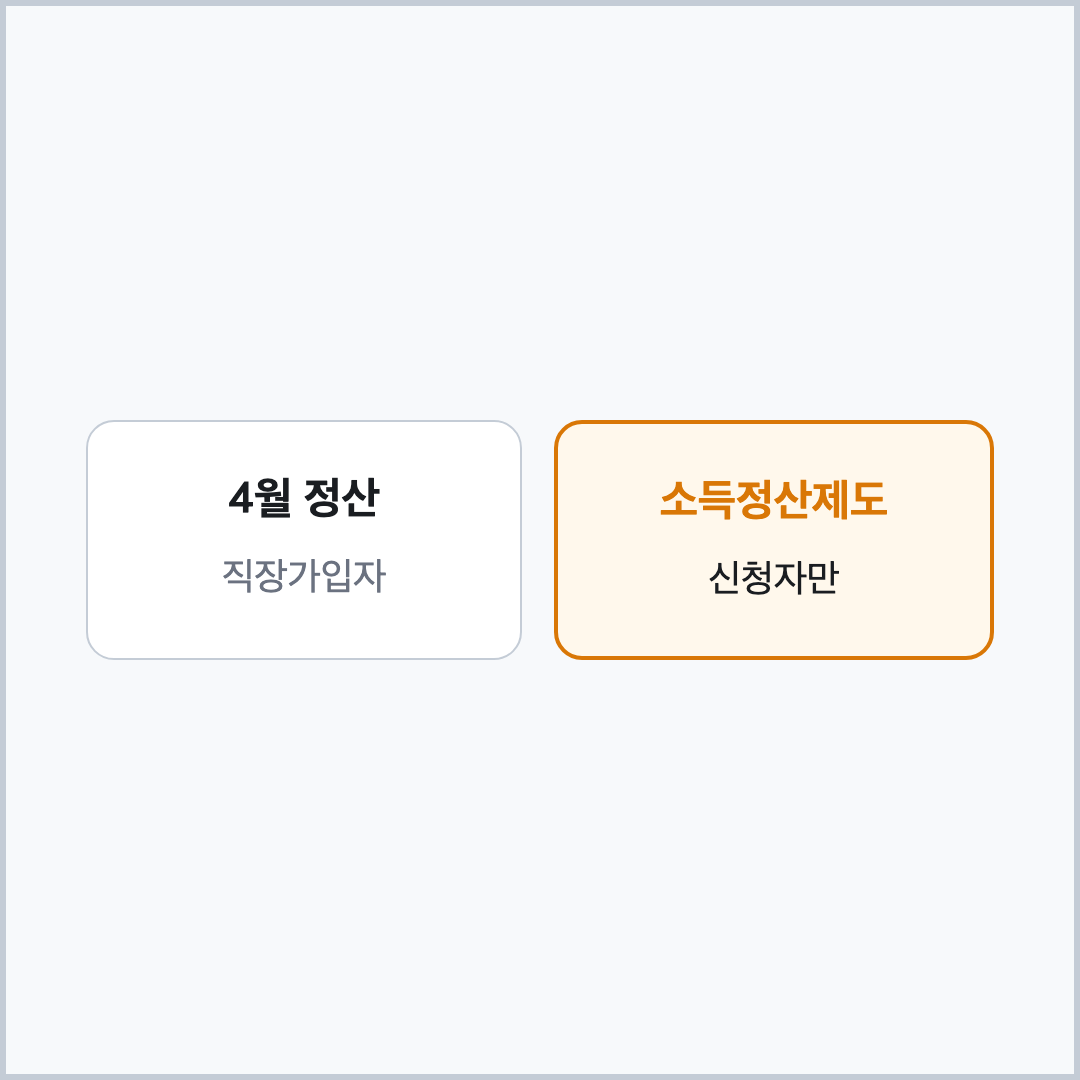
| 구분 | 4월 정산 (이 글 주제 아님) | 소득정산제도 (이 글 주제) |
|---|---|---|
| 대상 | 직장가입자 전체 | 조정·정산을 신청한 지역가입자 |
| 적용 시점 | 매년 4월 | 신청 다음 해 11월 |
| 적용 조건 | 자동으로 전체 적용 | 신청한 사람만 해당 |
두 제도의 이름이 비슷해서
검색할 때 가장 많이 헷갈리는 지점입니다.
자신이 지역가입자인지,
올해 조정 신청을 한 적이 있는지부터
먼저 확인해야 합니다.
소득정산제도는 정확히 어떤 제도인가요?
소득정산제도는 조정·정산을 신청한 지역가입자가 다음 해 11월에 확정 소득 기준으로 다시 정산받는 제도입니다.
2022년 9월에 도입됐고,
2025년 1월 1일부터는
대상 소득이 사업·근로·이자·배당·연금·기타소득
6종으로 넓어졌습니다.
신청 사유도 함께 확대돼
소득이 줄어든 경우뿐 아니라
늘어난 경우도 신청할 수 있게 됐습니다.
신청 사유는 휴·폐업, 퇴직 등
소득 활동 중단이거나
사업·근로소득의 감소(또는 증가)입니다.
소득 감소로 신청할 때는
휴폐업증명이나 퇴직증명 같은
증빙자료와 소득 정산부과 동의서가 필요하지만,
온라인으로 신청하면 증빙서류 없이도 접수됩니다.
추가납부와 환급은 어떤 흐름으로 생기나요?
올해 조정 신청을 했다면 다음 해 11월, 국세청 확정 소득을 기준으로 다시 계산해 차액을 추가납부하거나 환급합니다.
흐름은 네 단계로 이어집니다.
- 올해 중 소득 변동(감소 또는 증가)을 이유로 공단에 조정·정산을 신청합니다.
- 신청한 달의 다음 달부터 조정된 보험료를 납부합니다.
- 다음 해 5월, 종합소득세 신고로 그 해 소득이 국세청에 확정됩니다.
- 다음 해 11월, 공단이 확정 소득 기준으로 재산정해 차액을 추가납부 또는 환급으로 안내합니다.

확정 소득이 신청 당시 예상보다 많았다면
그 차액만큼 추가로 내야 합니다.
반대로 확정 소득이 예상보다 적었다면
그 차액만큼 돌려받습니다.
조정 신청으로 낮춘 보험료는
어디까지나 임시로 적용된 값이고,
다음 해 11월에 확정 소득으로
다시 맞춰진다는 점을 기억해야 합니다.
조정 신청을 한 적이 없어도 해당되나요?
아닙니다. 조정·정산을 신청한 적이 없다면 이 재정산 자체가 적용되지 않습니다.
매년 11월에는 조정 신청 여부와 무관하게
지역가입자·피부양자 전체 소득을
국세청 확정 자료로 한 번씩 다시 반영하는
정기 재산정이 따로 있습니다.
이 글에서 다루는 "정산"은
그 정기 재산정과는 다른 개념입니다.
올해 조정·정산을 신청했던 사람에게만
추가로 적용되는 재정산을 가리킵니다.
조정 신청을 한 적이 없다면,
전년도 확정 소득이 그대로
이번 11월 보험료에 반영될 뿐이고
따로 추가납부·환급이 생기지는 않습니다.
환급금 이자, 추가납부 체크리스트는 어떻게 되나요?
환급금에는 정산일로부터 7일이 지난 날부터 이자가 계산됩니다.
2023년 11월부터 적용된 기준으로,
직장가입자 환급과 같은 방식으로
이자 계산 시작일을 통일했습니다.
추가납부가 생겼을 때는
아래 순서로 확인해두면 좋아요.
- 올해 조정·정산을 신청한 적이 있는지 다시 확인합니다.
- 신청 다음 달부터 조정된 보험료를 냈는지 짚어봅니다.
- 다음 해 11월에 받은 고지(또는 환급) 금액이 확정 소득 기준인지 확인합니다.
- 추가납부액이 부담스럽다면 분할납부 가능 여부를 공단에 직접 문의합니다.
분할납부 가능 여부와 횟수는
신청 건마다 다를 수 있어
이 글에서 특정 횟수로 단정하지 않습니다.
국민건강보험공단(1577-1000)으로 문의하는 쪽이
가장 정확합니다.
자주 묻는 질문
Q. 조정 신청 없이 매년 11월에 보험료가 바뀌는 것도 "정산"인가요?
아닙니다. 그것은 지역가입자·피부양자 전체를 대상으로 하는 정기 재산정이고, 이 글이 다루는 소득정산제도는 올해 조정·정산을 신청했던 사람에게만 추가로 적용되는 재정산입니다.
Q. 소득이 늘어난 걸로 조정 신청했다가 나중에 더 낼 수도 있나요?
그렇습니다. 2025년 1월부터 소득 증가 사유도 신청 대상에 포함됐고, 확정 소득이 신청 당시 예상보다 많으면 다음 해 11월에 차액을 추가로 냅니다.
Q. 환급금에는 이자가 붙나요?
그렇습니다. 2023년 11월부터 정산일로부터 7일이 지난 날을 기준으로, 직장가입자 환급과 같은 방식으로 이자를 계산합니다.
3.3% 강사료를 받는 분들은
올해 조정·정산을 신청한 적이 있는지부터
먼저 확인해보시길 바랍니다.
신청한 적이 없다면
이 재정산 체크리스트는
해당되지 않는다는 뜻이기도 합니다.
이 글은 개인 경험 기준입니다. 개별 사안은 국민건강보험공단 또는 세무대리인에게 확인하세요.
공식 출처
- 지역보험료 조정의 취지(소득정산제도 개요): https://www.nhis.or.kr/nhis/policy/wbhada09500m01.do
- 국민건강보험공단 대표전화: 1577-1000
#3.3%프리랜서 #건강보험료연말정산 #지역가입자소득정산 #건강보험료추가납부 #건강보험료환급 #조정신청 #국민건강보험공단 #지역가입자보험료